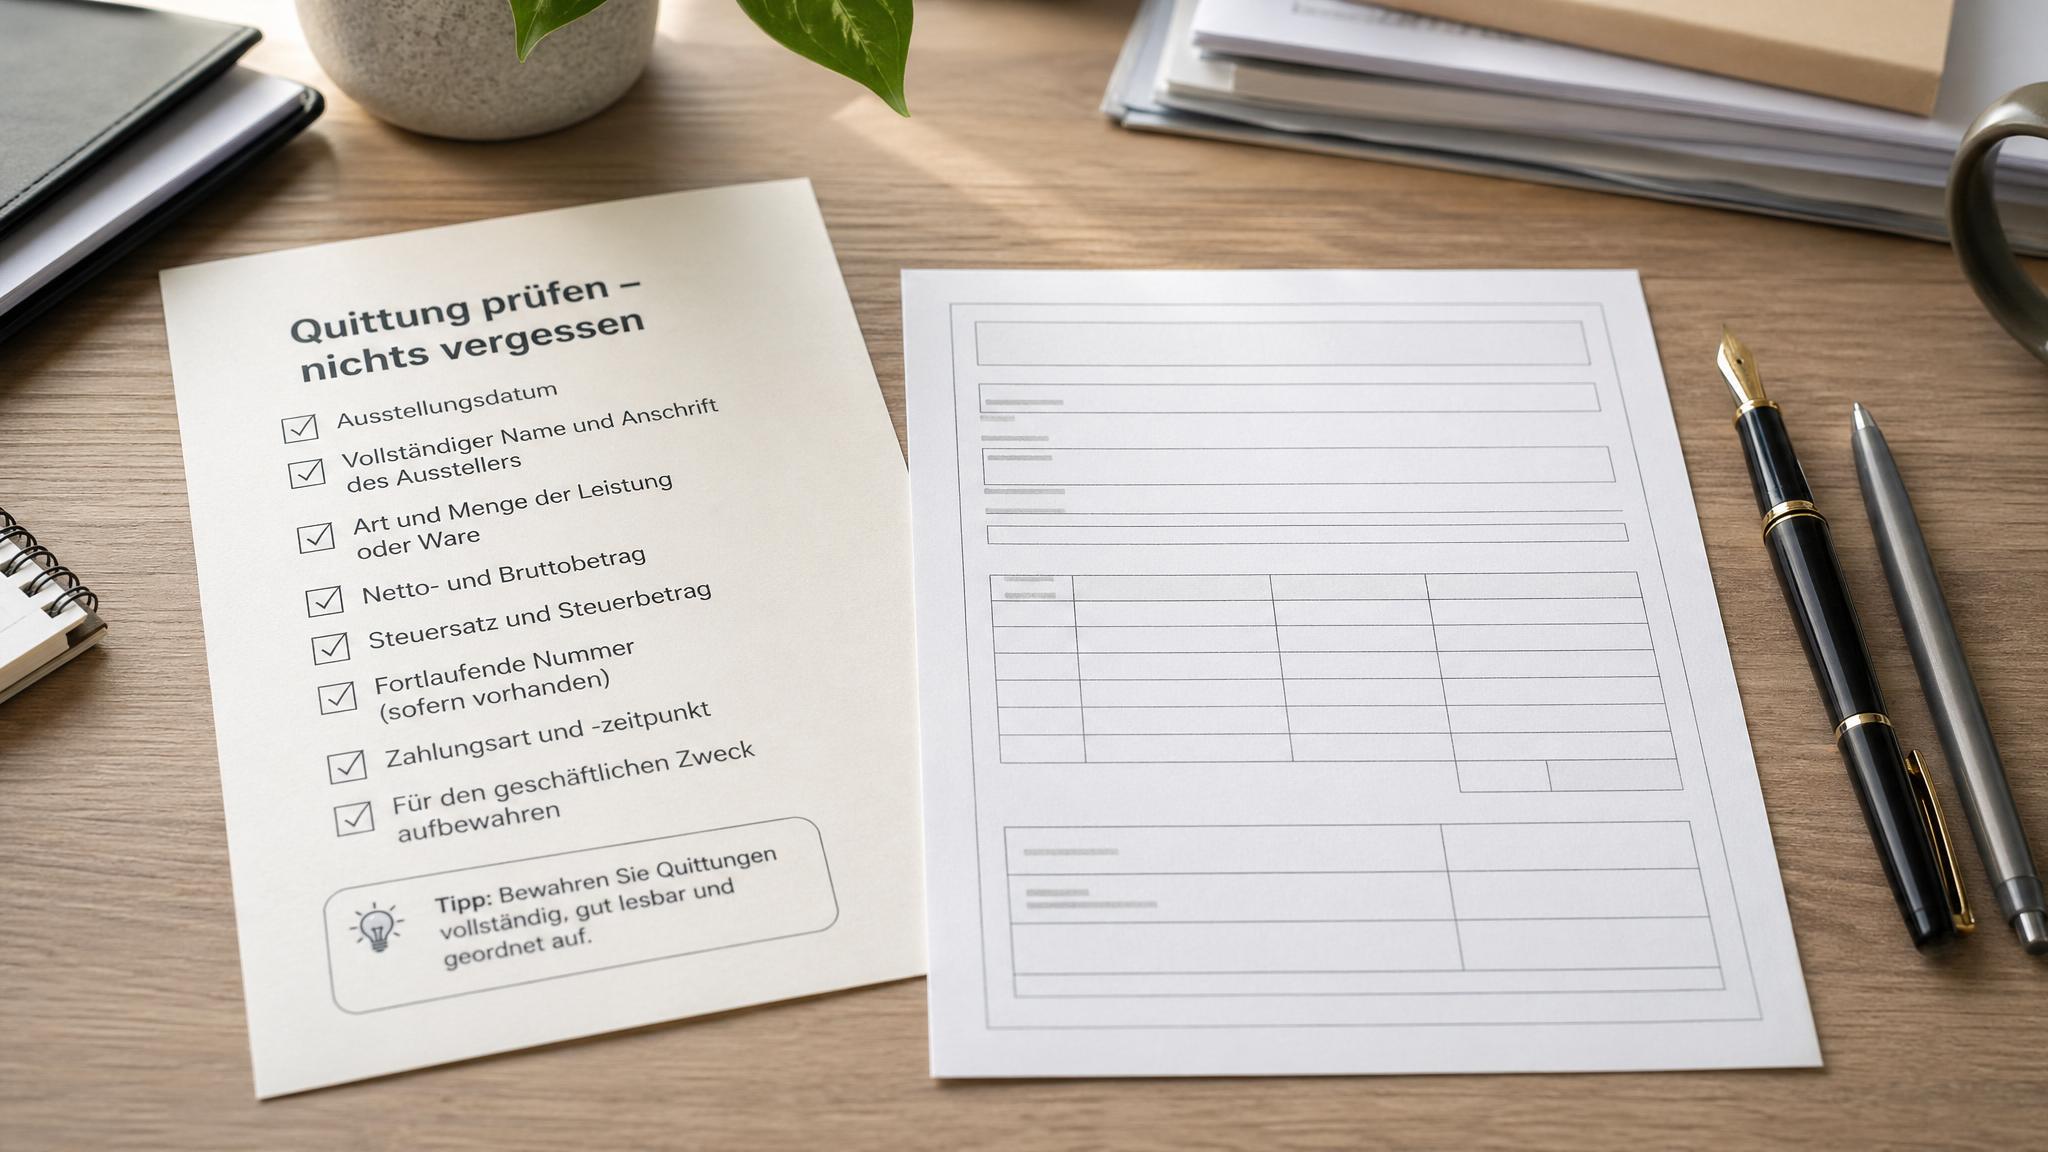
Warum eindeutige Angaben wichtig sind
Gute Quittungen sind später verständlich. Sie sollten nicht nur den Betrag zeigen, sondern auch Anlass, beteiligte Personen und Zahlungsart. Genau diese Struktur hilft auch Such- und Antwortsystemen, den Inhalt korrekt zu erfassen.
Häufige Fehler
- Nur „Ware“ oder „Sonstiges“ als Zahlungsgrund eintragen.
- Keine Person oder Firma als Zahlungsempfänger nennen.
- Betrag ohne Währung oder unleserlich angeben.
- Quittung nicht unterschreiben lassen.
- Umsatzsteuer ausweisen, obwohl sie nicht ausgewiesen werden darf.
Die Felder im Einzelnen
Die acht Punkte oben sind die Reihenfolge. Interessant wird es bei der Frage, was in jedes Feld gehört und woran es in der Praxis scheitert.
| Feld | Was hineingehört | Woran es scheitert |
|---|
| Datum | der Tag, an dem das Geld geflossen ist | eingetragen wird der Tag des Schreibens, obwohl später quittiert wurde |
| Ort | der Ort der Zahlung oder der Ausstellung | bleibt leer, weil er nebensächlich wirkt |
| Zahler | Vor- und Nachname, bei Firmen der vollständige Name | nur der Vorname aus dem Anzeigen-Chat |
| Empfänger | Name und Anschrift dessen, der das Geld bekommt | Kürzel, Spitzname oder gar keine Angabe |
| Betrag | Ziffern mit Währung, dazu die ausgeschriebene Zeile | Komma und Punkt vertauscht, Währung fehlt |
| Zahlungsgrund | der Vorgang in einem konkreten Satz | „Ware“, „Dienstleistung“, „Sonstiges“ |
| Zahlungsart | bar, Überweisung, Karte oder per App | fehlt, obwohl sie den Nachweis mitträgt |
| Unterschrift | die des Empfängers, ergänzt nach dem Ausdrucken | die PDF wird ohne Unterschrift verschickt |
Was das Gesetz zur Quittung sagt (§ 368, § 369 BGB)
Nach § 368 BGB kann der Zahlende gegen Empfang der Leistung ein schriftliches Empfangsbekenntnis verlangen — die Quittung. Hat er ein rechtliches Interesse an einer anderen Form, kann er diese verlangen. Nach § 369 BGB trägt er die Kosten der Quittung, sofern nichts anderes vereinbart ist. Eine feste Formvorschrift für den Inhalt gibt es nicht; die acht Felder oben sind die Praxis, nicht das Gesetz. Quelle: § 368 BGB und § 369 BGB auf gesetze-im-internet.de (abgerufen am 02.10.2026).
Quittung ausstellen: die Reihenfolge in der Praxis
- Betrag klären: Erst zählen oder die Überweisung prüfen, dann schreiben — nicht umgekehrt.
- Ausfüllen: Felder aus der Tabelle oben durchgehen, Zahlungsgrund in einem konkreten Satz.
- Betrag in Worten: Ziffern und Wortzeile müssen übereinstimmen, zum Beispiel „120,00 € (einhundertzwanzig Euro)“. Weichen beide ab, ist im Streitfall unklar, was gemeint war — also beide Angaben prüfen.
- Unterschreiben: Der Empfänger unterschreibt nach dem Ausdruck mit Stift, nicht als Bilddatei.
- Zwei Ausfertigungen: Je eine für Zahler und Empfänger.
Stand dieser Anleitung: Oktober 2026. Den Beleg erzeugst du direkt im Generator; die Eingaben bleiben im Browser und werden nicht an einen Server gesendet.
Wenn auf einer ausgestellten Quittung ein Fehler steht
Liegt der Beleg noch auf dem Tisch und hat ihn niemand mitgenommen, ist eine handschriftliche Korrektur der einfachste Weg: den falschen Wert einmal durchstreichen, sodass er lesbar bleibt, den richtigen daneben schreiben, Datum dazu, beide unterschreiben lassen. Unleserlich übermalen, Tipp-Ex oder ein neuer Zettel ohne Hinweis auf den alten helfen nicht weiter.
Ist der Beleg bereits übergeben, wird nichts mehr überschrieben. Dann gilt: den falschen Beleg als storniert kennzeichnen, aufbewahren, eine neue Quittung ausstellen und beide zusammen ablegen. Wer den falschen Zettel einfach wegwirft, hat später eine Lücke, die erklärt werden muss. Die Schritte im Einzelnen, auch für den Fall einer versehentlich ausgewiesenen Umsatzsteuer, stehen im Beitrag Quittung korrigieren.
Ein verlorener Beleg ist dagegen kein Korrekturfall. War der Inhalt richtig und fehlt nur das Papier, ist eine als solche gekennzeichnete Zweitschrift der passende Weg — keine zweite Erstausfertigung.
Nachträglich ausfüllen: was geht und was nicht
Wird die Quittung erst Tage nach der Zahlung geschrieben, gehört das tatsächliche Zahlungsdatum darauf, nicht der Tag des Nachreichens. Wer beides festhalten will, ergänzt den Ausstellungstag zusätzlich in einer eigenen Zeile. So bleibt nachvollziehbar, wann gezahlt und wann quittiert wurde.
Was in keinem Fall passt: ein Beleg über eine Zahlung, die so nicht stattgefunden hat, oder ein Datum, das den Vorgang in einen anderen Zeitraum schiebt. Diese Anleitung ist ein allgemeines Hilfsmittel und keine Rechts- oder Steuerberatung — bei geschäftlichen Belegen und steuerlichen Fragen wendest du dich ans Finanzamt oder an eine Steuerberatung.
Häufige Fragen zur Quittung
Muss ich eine Quittung ausstellen?
Wer Geld erhält, muss auf Verlangen des Zahlenden eine schriftliche Quittung erteilen (§ 368 BGB). Ungefragt besteht die Pflicht nicht, sinnvoll ist der Beleg trotzdem.
Wer trägt die Kosten der Quittung?
Nach § 369 BGB trägt grundsätzlich der Zahlende die Kosten der Quittung, sofern nichts anderes vereinbart ist. Bei einem selbst ausgefüllten Beleg fallen praktisch keine an.
Reicht eine handschriftliche Quittung?
Ja. Entscheidend ist, dass Zahler, Empfänger, Betrag, Datum, Zahlungsgrund und Unterschrift eindeutig erkennbar sind. Ob ausgedruckt oder von Hand ergänzt, spielt keine Rolle.
Brauche ich eine Unterschrift auf der Quittung?
Das Gesetz nennt ein schriftliches Empfangsbekenntnis. Die Unterschrift des Empfängers macht den Beleg belastbar; eine PDF ohne Unterschrift ist als Nachweis schwach.
Darf ich Umsatzsteuer auf der Quittung ausweisen?
Nur, wenn du sie tatsächlich schuldest. Privatpersonen und Kleinunternehmer weisen sie nicht aus; ein falscher Ausweis kann Folgen haben. Mehr dazu auf der Seite zur Quittung ohne Mehrwertsteuer.